
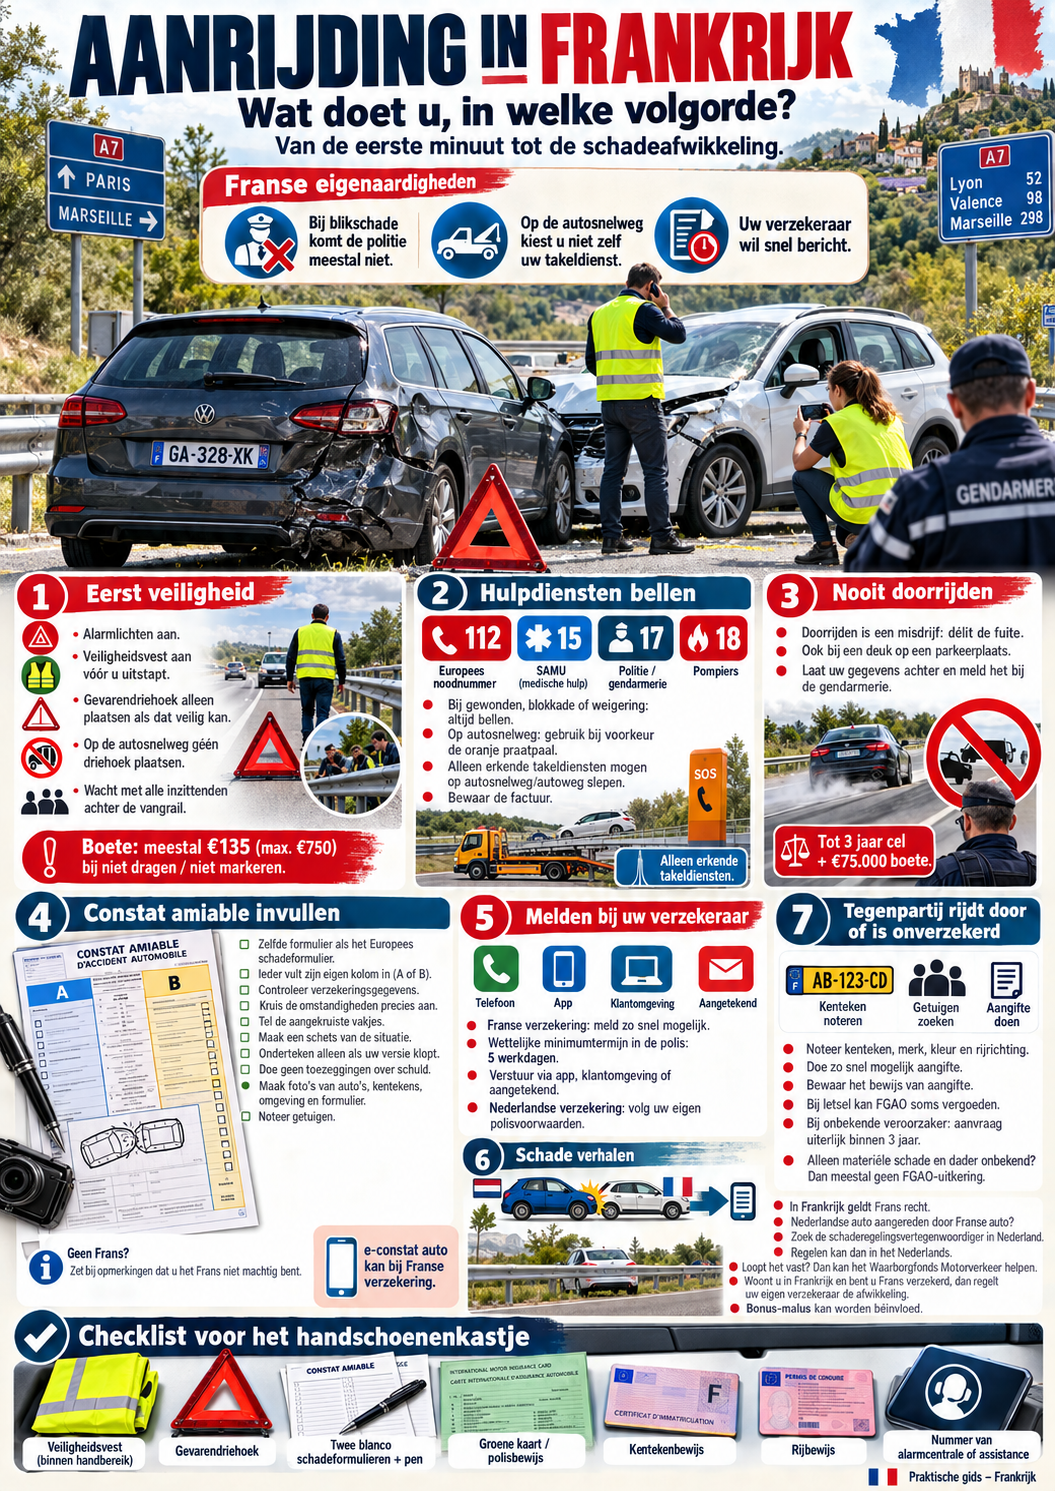
Een aanrijding in Frankrijk verloopt in de basis zoals in Nederland, maar met een paar Franse eigenaardigheden die je beter vooraf kent: de politie komt bij blikschade meestal niet, op de autosnelweg kies je je eigen takeldienst niet, en je verzekeraar wil binnen een paar werkdagen van je horen. Dit is het stappenplan, van de eerste minuut tot de schadeafwikkeling, met ervaringen van leden van Nederlanders.fr.
1. Eerst veiligheid
Zet de alarmlichten aan en trek je veiligheidsvest aan vóór je uitstapt. In Frankrijk moeten een vest en een gevarendriehoek in de auto liggen, en wie het vest niet draagt of een gevaarlijk stilstaande auto niet markeert, riskeert in de regel een boete van 135 euro, oplopend tot maximaal 750 euro. Zet de driehoek alleen neer als dat veilig kan; op de autosnelweg doe je dat niet. Laat alle inzittenden achter de vangrail wachten.
2. Hulpdiensten bellen
Bij gewonden, een geblokkeerde weg of een tegenpartij die weigert mee te werken bel je altijd. Het Europese noodnummer 112 werkt overal en ook in het Engels. Daarnaast kent Frankrijk 15 (SAMU, medische hulp), 17 (politie of gendarmerie) en 18 (brandweer, de pompiers, die in Frankrijk ook bij veel verkeersongevallen als eerste hulp komen).
Op de autosnelweg gebruik je bij voorkeur de oranje praatpalen, die om de 2 kilometer staan en je locatie automatisch doorgeven. Belangrijk: op autosnelwegen en autowegen mogen alleen erkende takeldiensten ingrijpen, die worden ingeschakeld door de wegbeheerder. Je eigen alarmcentrale of pechhulp kan daar dus niet zelf een sleepwagen sturen. De tarieven zijn wettelijk vastgelegd en worden jaarlijks bij ministerieel besluit bepaald. Bewaar de factuur voor je verzekering of alarmcentrale.
3. Nooit doorrijden
Doorrijden na een ongeval waarvan je weet dat je het hebt veroorzaakt of eraan hebt bijgedragen is in Frankrijk een misdrijf (délit de fuite, artikel 434-10 Code pénal). Dat geldt ook bij een deukje op een parkeerplaats. Is de eigenaar van een geraakte auto niet te vinden, laat dan je gegevens achter en meld het bij de gendarmerie.
“Op een parkeerterrein in de Haute-Savoie reed een Fransman tegen onze geparkeerde auto. Hij leek eerst weg te willen rijden, maar toen mijn vrouw kwam aanrennen wachtte hij netjes. We zijn achter hem aan naar zijn huis gereden en hebben daar met hulp van zijn dochter het schadeformulier ingevuld.”
Lid van Nederlanders.fr
4. Het schadeformulier: constat amiable
Het Franse constat amiable is hetzelfde formulier als het Europees schadeformulier dat je van je Nederlandse verzekeraar kent. De opbouw is in alle landen gelijk, dus ook als de Fransman een Franstalig exemplaar heeft en jij een Nederlands, vult ieder zijn eigen kolom in (A of B) en kloppen de vakjes met elkaar. Vul het ter plekke samen in, ook als er geen zichtbare schade is.
“Ieder vult zijn eigen formulier in voor zijn eigen verzekering, in welke taal dan ook. Omdat ze hetzelfde zijn, weet je precies wat de ander waar heeft aangegeven, ook als je de uitleg op zijn formulier niet begrijpt.”
Lid van Nederlanders.fr
- Controleer de verzekeringsgegevens van de tegenpartij aan de hand van de (digitale) groene kaart, en maak ook een foto van zijn rijbewijs.
- Kruis de omstandigheden precies aan en tel het aantal aangekruiste vakjes; noteer dat aantal op het formulier, zodat er achteraf niets kan worden bijgezet.
- Maak een schets van de situatie: rijrichtingen, wegmarkering, verkeersborden, plek van de botsing.
- Onderteken alleen als jouw versie van de feiten er goed op staat, en zorg dat de tegenpartij ook tekent. Wat na ondertekening wordt veranderd of doorgestreept, maakt het formulier betwistbaar.
- Doe geen toezeggingen over schuld of vergoeding. Dat beoordelen de verzekeraars later.
- Maak foto’s van beide auto’s, de kentekens, de omgeving en het ingevulde formulier (voor- en achterkant) voordat je uit elkaar gaat. Noteer de gegevens van eventuele getuigen.
“Na een aanrijding in Lyon had ik wel een foto van de man die het formulier invulde, maar zijn handtekening ontbrak. De verzekering wilde daardoor niet meewerken, en all-risk had ik niet. Ik ben gedupeerd.”
Lid van Nederlanders.fr
Spreek je geen Frans, schrijf dan in het vak voor opmerkingen dat je het Frans niet machtig bent en onderteken bij twijfel niet; vraag liever de politie of een tolk erbij. Rijd je met een Franse verzekering, dan kun je ook de app e-constat auto gebruiken, die juridisch gelijk staat aan het papieren formulier. Voor een aanrijding in het buitenland met een buitenlands voertuig werkt het Nederlandse MobielSchadeMelden meestal niet.
5. Melden bij je verzekeraar
Heb je een Franse autoverzekering, dan moet je de schade volgens artikel L113-2 van de Code des assurances melden binnen de termijn in je polis, en die termijn mag niet korter zijn dan vijf werkdagen. Een te late melding kost je alleen je dekking als de verzekeraar kan aantonen dat hij er nadeel van heeft gehad, maar reken daar niet op: stuur het formulier zo snel mogelijk in, via je klantomgeving, de app of aangetekend. Bij een Nederlandse verzekering gelden de termijnen in je eigen polisvoorwaarden; de ANWB adviseert het ongeval zo snel mogelijk te melden bij je autoverzekering, je reisverzekering en je alarmcentrale.
6. Schade verhalen op de tegenpartij
Bij een ongeval in Frankrijk geldt Frans recht, inclusief de Franse voorrangsregels. Een situatie die in Nederland jouw kant op zou vallen, kan hier anders uitpakken.
Ben je met een Nederlandse auto aangereden door een Franse, dan hoef je niet met een Franse verzekeraar te corresponderen. Elke verzekeraar in de EU heeft op grond van Europese regels een schaderegelingsvertegenwoordiger in Nederland. Via de website van het Nederlands Bureau der Motorrijtuigverzekeraars zoek je op wie dat is, en met die vertegenwoordiger regel je de schade in het Nederlands. Loopt dat vast of is er geen vertegenwoordiger aangewezen, dan kun je terecht bij het Waarborgfonds Motorverkeer. Let op: met alleen een WA-verzekering vergoedt je eigen verzekeraar je schade niet als de ander schuldig is; dan verhaal je zelf, en een rechtsbijstandsverzekering verkeer scheelt veel werk.
“Onze auto is in Nederland alleen WA verzekerd. Omdat de Fransman schuld had bekend, keerde onze verzekeraar niet uit. De Franse verzekeraar wilde wel betalen, maar eerst moest onze verzekeraar verklaren dat die de schade niet zou vergoeden.”
Lid van Nederlanders.fr
“Onze verzekeraar heeft meermaals gebeld en gemaild met de Franse tegenpartij, en er moest in Nederland nog een expertise bij terwijl we die in Frankrijk al hadden. Het duurde lang, maar na een maand of vijf was alles geregeld.”
Lid van Nederlanders.fr
Woon je in Frankrijk en ben je Frans verzekerd, dan regelt je eigen verzekeraar de afwikkeling met de tegenpartij op basis van het constat. Houd er rekening mee dat een schade waarbij jij (deels) aansprakelijk wordt gesteld, doorwerkt in je bonus-malus, en dat Franse verzekeraars ook naar het aantal schades kijken, schuld of geen schuld.
“We werden op een parkeerplaats aangereden door een onbekende, en een ruitschade stond per ongeluk dubbel in het systeem. Daarmee stonden we op drie schades in korte tijd, en dat was voor de verzekeraar reden om het contract niet te verlengen.”
Lid van Nederlanders.fr
7. De tegenpartij rijdt door of is onverzekerd
Noteer alles wat je kunt: kenteken (ook een deel), merk, kleur, richting. Doe zo snel mogelijk aangifte bij de politie of gendarmerie en bewaar het bewijs van aangifte. Bij letsel kan het Franse Fonds de garantie des assurances obligatoires de dommages (FGAO) uitkeren als de veroorzaker onbekend of onverzekerd is; een aanvraag bij een onbekende veroorzaker moet binnen drie jaar na het ongeval. Is er alleen materiële schade en blijft de dader onbekend, dan vergoedt het FGAO niets en ben je aangewezen op je eigen cascodekking.
8. Zorg vooraf dat je dekking klopt
Het meeste leed ontstaat niet op de plek van het ongeval, maar achteraf, als de verzekeraar gaat uitzoeken of de dekking wel in orde was. Rijd niet met een auto waarvan het Nederlandse kenteken is geschorst, en wees voorzichtig met een auto op Frans kenteken als je niet in Frankrijk woont.
“Kennissen van kennissen reden in Frankrijk met een auto waarvan ze het Nederlandse kenteken hadden laten schorsen, tot er een aanrijding met letsel kwam. De verzekeraar zag de schorsing, betaalde de tegenpartij en verhaalde alles op hen. Ze moesten hun vakantiehuis verkopen en hielden een restschuld over.”
Lid van Nederlanders.fr
“Bij een controle is er niets aan de hand, maar bij een ernstig ongeval met grote schade kan de verzekeraar gaan uitzoeken en ontdekken dat je helemaal niet in Frankrijk woont. Dat is een mooie reden om niet uit te keren.”
Lid van Nederlanders.fr
Checklist voor in het handschoenenkastje
- Veiligheidsvest (binnen handbereik, niet in de kofferbak) en gevarendriehoek
- Twee blanco schadeformulieren en een pen
- Groene kaart of polisbewijs, kentekenbewijs, rijbewijs
- Het nummer van je alarmcentrale of Franse assistance